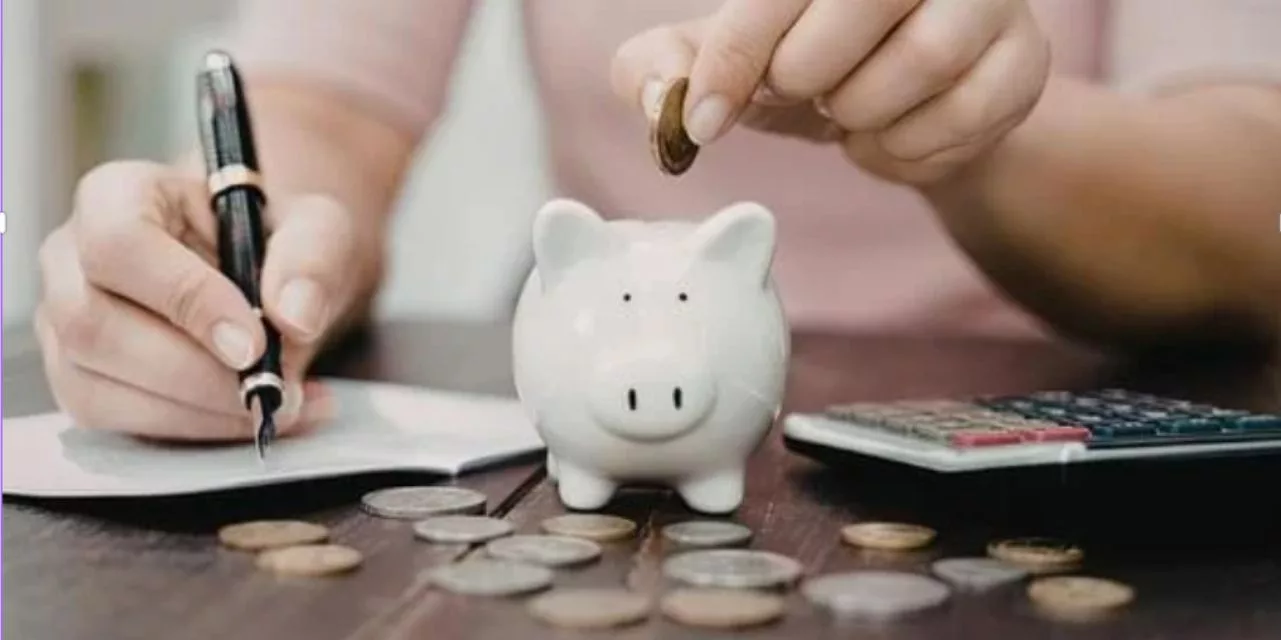
Cumplir 40 años sin un plan de ahorro para el retiro más allá de la Afore es una situación común, pero que exige actuar de inmediato. Aunque lo ideal es empezar a invertir desde la juventud para aprovechar al máximo el interés compuesto, la buena noticia es que todavía estás a tiempo de reestructurar tu futuro financiero. Con opciones de inversión accesibles que van desde los $33.3 pesos diarios ($1,000 pesos al mes), es posible construir un patrimonio sólido para complementar tu pensión.
EL PANORAMA DE LA GENERACIÓN AFORE: POR QUÉ NECESITAS UN PLAN ADICIONAL
Para los trabajadores de la Generación Afore (quienes comenzaron a cotizar ante el IMSS a partir del 1 de julio de 1997), la reforma a la Ley del Seguro Social aprobada en 2020 representó una mejora sustancial. Sin embargo, las cifras siguen mostrando un reto preocupante para mantener el estilo de vida durante la vejez.
Entre enero de 2021 y junio de 2026, 115,400 personas de esta generación obtuvieron una pensión, de las cuales el 99.68% fue una Pensión Garantizada, según datos de la Consar. De acuerdo con información de Sura, el monto que se cobra bajo este concepto oscila únicamente entre $3,400 y $10,700 pesos mensuales, una cifra insuficiente para la mayoría de los jubilados. Por ello, contar con un plan de ahorro privado se ha vuelto indispensable.
OPCIONES DE INVERSIÓN PARA TU RETIRO A LOS 40 AÑOS
De acuerdo con Jorge Adrián Valero, cofundador y director de Jubilo Pensiones, en información de EL ECONOMISTA, la elección del instrumento adecuado depende de la capacidad económica, el horizonte de tiempo y la tolerancia al riesgo de cada persona. Entre las alternativas destacan:
- Índices bursátiles (S&P 500 mediante ETF): Agrupa a las 500 empresas más grandes de EE. UU. Es una de las alternativas más destacadas por su rendimiento histórico y se puede operar fácilmente a través de casas de bolsa reguladas como GBM o Fintual.
- Planes Personales de Retiro (PPR): Instrumentos privados diseñados específicamente para la jubilación con gestión profesional.
- Cetes y Afore: Opciones de menor riesgo para diversificar el portafolio.
- Oro, Acciones y Criptomonedas (Bitcoin): Alternativas de inversión complementarias según el perfil de riesgo.
RENDIMIENTO HISTÓRICO DE LOS INSTRUMENTOS (ÚLTIMOS 20 AÑOS)
Aunque rendimientos pasados no garantizan ganancias futuras, las estimaciones de Jubilo Pensiones muestran el comportamiento histórico de estas opciones en los últimos 20 años:
| Instrumento de Inversión | Rendimiento Total Acumulado (20 años) |
| S&P 500 (ETF) | 386% |
| Oro | 218% |
| PPR (Plan Personal de Retiro) | 215% |
| Afore | 153% |
| Cetes | 108% |
¿CUÁNTO PUEDES ACUMULAR SI EMPIEZAS A AHORRAR A LOS 40 AÑOS?
Si decides comenzar a los 40 años y proyectas tu retiro a los 60, dispones de un horizonte de 20 años para acumular capital. Aunque el tiempo es menor en comparación con quienes inician a los 20 años, cualquier esfuerzo constante marca una diferencia sustancial.
- El primer objetivo: Comenzar con $33.3 pesos diarios ($1,000 pesos al mes / $12,000 al año) permite crear el hábito e ir incrementando la aportación gradualmente.
- Proyección a mayor escala: Invertir en un ETF del S&P 500 montos de entre $3,000 y $10,000 pesos mensuales durante 20 años podría generar un fondo acumulado de entre $3.5 y $11.7 millones de pesos.
- Ingreso estimado en el retiro: Este acumulado permitiría contar con un flujo mensual de entre $14,593 y $48,642 pesos durante la etapa de jubilación.
BENEFICIOS DE LOS PLANES PERSONALES DE RETIRO (PPR)
Natali Lagarda, asesora de ahorro y retiro, destaca que el PPR es un esquema altamente amigable y eficiente para quienes buscan delegar la gestión de sus recursos.
Ventajas clave del PPR:
- Gestión profesional: La administración y monitoreo del portafolio queda a cargo de instituciones financieras reguladas, requiriendo poco tiempo por parte del inversionista.
- Atractivos beneficios fiscales: Permite deducir las aportaciones en la declaración anual del Impuesto Sobre la Renta (ISR) y exenta la retención de impuestos al momento del retiro bajo las condiciones de ley.
- Compromiso a largo plazo: Es importante considerar que retirar los recursos antes del tiempo pactado conlleva penalizaciones por parte de la institución y retención de impuestos por parte del fisco.
LA REGLA DE ORO: CUALQUIER OPCIÓN ES MEJOR QUE NO HACER NADA
Retrasar la decisión de ahorrar solo reduce el margen de maniobra. Comenzar hoy con el monto que esté a tu alcance es el paso más importante para transformar tu vejez. Para elegir la estrategia que mejor se adapte a tu perfil financiero, es recomendable consultar con un asesor o profesional en la materia antes de tomar una decisión.