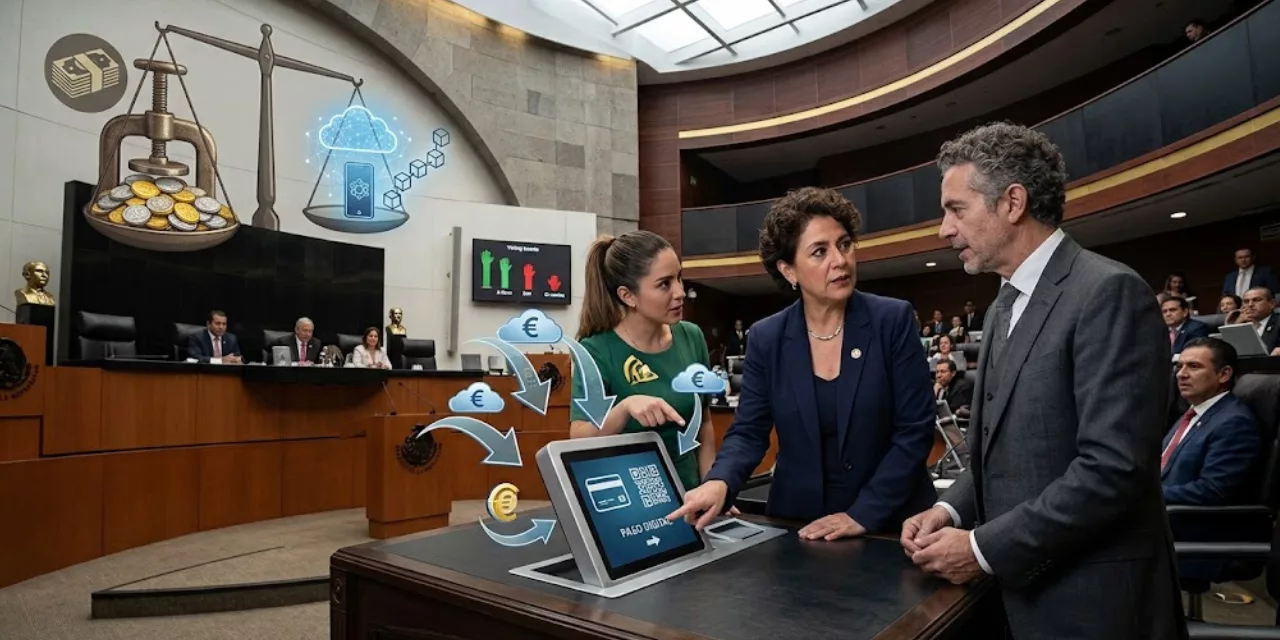
El Senado de la República aprobó en lo general la nueva Ley de Economía Digital para Pagos Digitales y Electrónicos, una reforma que busca ampliar el uso de medios de pago electrónicos en México y que abre la posibilidad de restringir el efectivo en determinados sectores.
El dictamen obtuvo 72 votos a favor y 37 en contra. Entre sus principales disposiciones establece que las autoridades federales, estatales y municipales deberán habilitar mecanismos para recibir pagos digitales en trámites y servicios públicos, mientras que los comercios privados podrán incorporarlos de manera voluntaria.
Uno de los puntos centrales de la legislación es la facultad que otorga a la Secretaría de Hacienda y Crédito Público (SHCP) para determinar las actividades y los sectores en los que los pagos electrónicos podrán convertirse en la única modalidad permitida.
De acuerdo con el texto aprobado, dentro de los 15 días hábiles posteriores a la entrada en vigor de la ley, Hacienda deberá definir los primeros sectores sujetos a esta medida. Después, las autoridades correspondientes tendrán otros 15 días hábiles para establecer las reglas y los plazos de transición.
La propuesta contempla una implementación gradual, aunque todavía deja interrogantes sobre cómo se aplicará en comunidades con conectividad limitada, entre personas sin cuentas bancarias y en pequeños negocios que dependen principalmente del efectivo.
TARJETAS, TRANSFERENCIAS Y CÓDIGOS QR
La nueva legislación reconoce como medios de pago válidos las tarjetas de crédito y débito, las transferencias bancarias, los códigos QR, la tecnología de comunicación de campo cercano (NFC) y las domiciliaciones, entre otras herramientas electrónicas autorizadas.
Las dependencias públicas deberán realizar los ajustes necesarios para recibir estos pagos. Asimismo, quienes habiliten plataformas electrónicas tendrán que informar a los usuarios sobre las opciones disponibles y establecer medidas para atender fallas que impidan completar una operación.
La ley también contempla excepciones temporales para utilizar efectivo o cheques cuando una contingencia imposibilite los pagos digitales. Sin embargo, esa alternativa no podrá convertirse en una práctica recurrente para eludir las obligaciones previstas en el nuevo ordenamiento.
Otro de los puntos incluidos es el reconocimiento de la CURP Digital como mecanismo de identificación para contratar servicios financieros de manera electrónica. Las personas usuarias conservarán el derecho de elegir otro medio oficial de identificación.
Por su parte, el Banco de México podrá desarrollar herramientas para facilitar las transferencias, homologar aspectos operativos de las aplicaciones financieras y establecer medidas para ampliar el acceso a estos servicios.
PAN ADVIERTE AFECTACIONES A PEQUEÑOS COMERCIOS
La aprobación generó cuestionamientos de la bancada del Partido Acción Nacional (PAN), que votó en contra al advertir que limitar el efectivo podría representar costos adicionales para pequeños establecimientos, comerciantes de mercados y microempresas.
Durante el debate, el senador José Máximo García López defendió el uso voluntario de las herramientas digitales y cuestionó las facultades otorgadas a Hacienda.
“Sí a la tecnología voluntaria y gratuita, pero no a la extorsión fiscal disfrazada de modernidad, no al cheque en blanco para Hacienda y no al golpe contra la economía popular”, expresó.
La bancada también señaló que la adopción obligatoria de pagos electrónicos podría implicar gastos por conexión a internet, contratación de terminales bancarias y comisiones por transacción, costos que no todos los negocios pueden absorber con facilidad.
Además, los legisladores panistas cuestionaron las disposiciones relacionadas con la CURP Digital y el expediente digital ciudadano, al considerar que podrían ampliar la vigilancia fiscal sobre las operaciones de la población.
En contraste, legisladores que respaldaron la iniciativa sostuvieron que la reforma busca facilitar las transacciones, ampliar la inclusión financiera y modernizar los mecanismos de cobro. También defendieron que la ley no crea nuevos impuestos y que se prevén excepciones cuando no sea posible utilizar medios electrónicos.
EL RETO: QUE LA DIGITALIZACIÓN NO EXCLUYA A NADIE
Más allá de la votación, la aplicación de la ley plantea desafíos para una economía en la que el efectivo continúa siendo importante para las compras cotidianas y para las actividades de numerosos negocios pequeños.
La transición requerirá infraestructura, conectividad, acceso a servicios financieros y mecanismos de protección para los usuarios. Sin estas condiciones, la obligatoriedad de los pagos digitales podría dificultar las operaciones de quienes no cuentan con dispositivos, conexión estable a internet o una cuenta bancaria.
También será relevante conocer qué sectores seleccionará Hacienda, qué criterios utilizará para hacerlo y qué medidas se establecerán para evitar que los costos de las operaciones recaigan de manera desproporcionada en los consumidores y los pequeños comerciantes.
La Cámara de Diputados había aprobado el dictamen en lo general el pasado 6 de octubre, con 330 votos a favor, 122 en contra y ninguna abstención. Con el aval del Senado en lo general, el proceso legislativo continúa conforme al trámite correspondiente.
La discusión de fondo ya no se limita a sustituir billetes y monedas por transferencias o tarjetas: el desafío será determinar cómo ampliar los pagos electrónicos sin dejar fuera a quienes todavía dependen del efectivo para comprar, vender y acceder a servicios básicos.