Noviembre es el momento estratégico ideal para diseñar un plan de acción que te permita prevenir y enfrentar la temida cuesta de enero sin comprometer tu estabilidad. Aprovechar este mes para auditar a fondo tu situación financiera, identificar tus gastos fijos y armar un presupuesto realista para las fiestas decembrinas te dará el control necesario para anticipar cualquier contratiempo futuro.
Armar una estrategia desde ahora también te brinda la oportunidad de sacar verdadero provecho de las campañas promocionales de cierre de año —como El Buen Fin y las ventas nocturnas— para adelantar compras necesarias y reducir el impacto económico de la celebración navideña. Si destinas una parte de tus ingresos extraordinarios al ahorro y evitas deudas innecesarias, iniciarás el próximo año con total tranquilidad.
¿POR QUÉ GOLPEA TANTO LA CUESTA DE ENERO EN MÉXICO?
El primer mes del año representa una de las etapas más complejas para millones de familias mexicanas. Este fenómeno es consecuencia de un cúmulo de factores que coinciden al mismo tiempo: aumentos generalizados de precios, renovaciones de seguros, deudas acumuladas de diciembre, pago de colegiaturas e impuestos obligatorios como el Predial y la tenencia vehicular.
De acuerdo con datos de Research Land, la agencia de investigación de mercados de Grupo UPAX, en 2026 los mexicanos identificaron los principales detonantes de esta crisis económica de inicio de año:
- 6 de cada 10 consideraron que la presión financiera se debió principalmente a los gastos excesivos durante diciembre, sobre todo en regalos y cenas de fin de año.
- 19% señaló que el problema radicó en una mala administración de recursos extraordinarios, como el aguinaldo y los bonos.
- 8% atribuyó el desbalance a las compras impulsivas durante El Buen Fin.
“Prepararnos para enero significa darnos claridad desde antes. Tener una visión completa de cuánto dinero entrará, en qué fechas y qué pagos deberán cubrirse, ayuda a tomar decisiones con mayor tranquilidad”, explica Luis Rangel, vicepresidente de Crédito en Kueski.
Asimismo, la última Encuesta Nacional de Inclusión Financiera revela que, entre las personas con ahorro formal, el 41% destina esos recursos a atender emergencias. Esto subraya la urgencia de reservar desde noviembre una parte del dinero disponible acorde a las posibilidades de cada hogar.
5 ACCIONES PRÁCTICAS PARA LLEGAR CON FINANZAS SANAS A ENERO
Con pequeños ajustes en tus hábitos de consumo antes de que termine el año, puedes proteger tu cartera:
- Cuantifica tus gastos obligatorios: Separa desde hoy el dinero destinado a los compromisos fijos de enero antes de decidir cuánto gastarás en diciembre. Haz una lista detallada con montos y fechas límite.
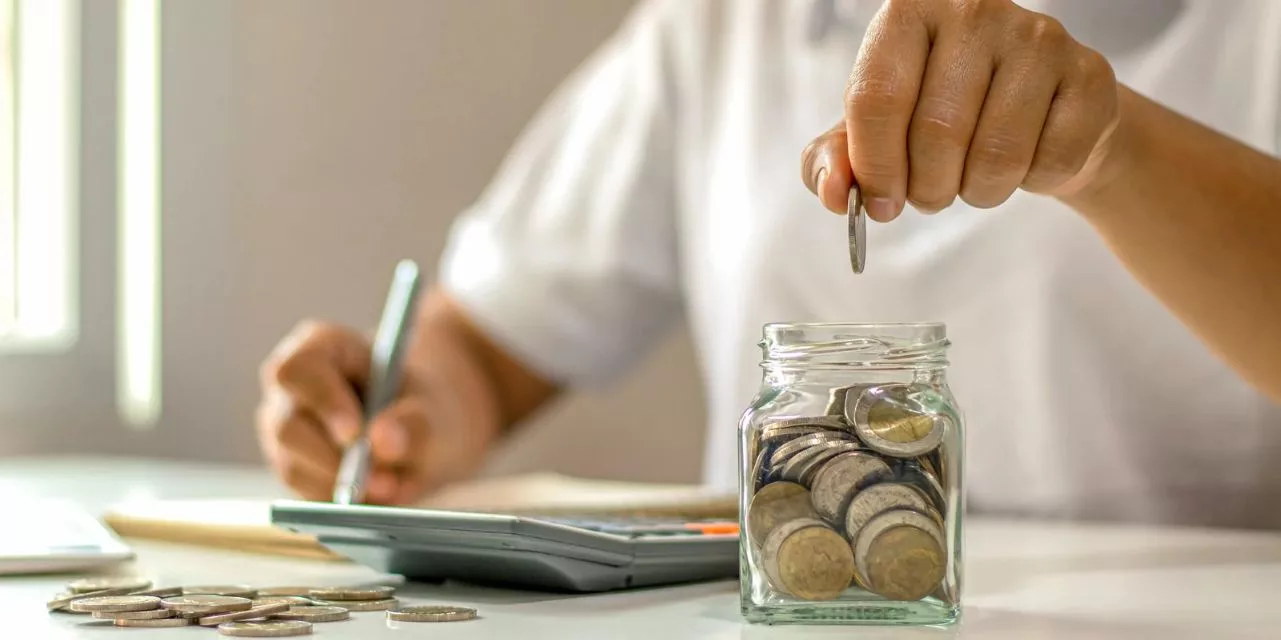
- Haz un “guardadito” extra: Aparta un porcentaje de tu aguinaldo o bonos decembrinos exclusivamente para imprevistos de inicio de año, especialmente si aún no cuentas con un fondo de emergencia consolidado.
- Cuidado con las compras de Navidad: Aprovecha temporadas como El Buen Fin para adelantar regalos que ya tenías contemplados dentro de tu presupuesto, evitando compras por impulso que solo inflan tus compromisos.
- Ojo con los “tarjetazos”: Pagar con dinero plástico resulta muy sencillo, pero recuerda que cada compra a meses sin intereses o a crédito significa hipotecar tus ingresos futuros.
- Haz un detox de suscripciones: Revisa y cancela membresías que ya no utilizas, desde plataformas de streaming hasta gimnasios, clubes deportivos o programas de lealtad en tiendas comerciales. Este recorte representa un ahorro inmediato desde diciembre.
EL IMPACTO SILENCIOSO: CUESTA DE ENERO Y ESTRÉS FINANCIERO
Las dificultades económicas del arranque de año no solo golpean el bolsillo, sino también el bienestar emocional. Según advierte Santander, la sensación de perder el control sobre los gastos detona cuadros severos de ansiedad y estrés cuando las deudas comienzan a acumularse.
“El estrés financiero cada vez es más común en consulta; es un fenómeno que se ve en todas las edades, pero empieza a tomar relevancia entre los más jóvenes, quienes, por lo general, quieren comprar todo, al precio que sea, sin detenerse a analizar las consecuencias en su economía y su salud mental”, advierte la psicóloga Carmen Contreras.
Uno de los errores más peligrosos bajo esta presión es recurrir a tarjetas de crédito o préstamos rápidos para tapar deudas previas sin tener un plan de pago estructurado. Aunque brinda un alivio momentáneo, incumplir con estos compromisos genera intereses moratorios y comisiones que pueden atraparte en un ciclo de sobreendeudamiento durante todo el año.